Plan de Ahorro para la EducaciónEmpieza hoy a construir las oportunidades que tus hijos tendrán mañana.
Construye su fondo universitario con tiempo, para que su educación no dependa de cómo estén tus finanzas dentro de 10 o 15 años.
- Una meta calculada con el costo futuro de la universidad
- Aportaciones programadas a tu medida
- Protección para que su proyecto educativo siga en pie
Responde 3 preguntas y descarga gratis la guía completa del plan.
Diseña su plan en 1 minuto
1. Su educación
2. Tu ahorro
3. Tus datos
¿Qué tipo de educación quieres poder ofrecerle?
Calcula cuánto necesitas ahorrar
SimulaciónReferencia 2026 de Seguros Monterrey
15 años para ahorrar.
Costos de referencia 2026 por validar con la universidad; pueden no incluir inscripción, materiales o vivienda. Tasa ilustrativa de acumulación de 4.37% anual (promedio histórico de la UDI), no garantizada. Simulación educativa; no constituye recomendación de inversión ni asesoría fiscal.
La universidad parece lejana. Hasta que deja de serlo.
Imagina dos familias que quieren construir el mismo fondo universitario:
3 años
tenía su hijo cuando una de ellas empezó a ahorrar
12 años
tenía su hijo cuando empezó la otra
Ambas pueden llegar a la meta, pero el esfuerzo financiero puede ser muy diferente.
Inscripción, colegiaturas, materiales, transporte, vivienda, intercambios, titulación. Una carrera implica mucho más que colegiaturas, y el costo que importa no es el de hoy: es el del año en que tu hijo estudiará.
Ahorro + protección para su educación
Su fondo educativo puede hacer más que crecer.
Proyección completa en tu guía
¿Cuánto necesitarías ahorrar?
Uno de nuestros clientes comenzó cuando su hijo tenía 3 años. Su meta: que estudie Ingeniería Industrial en la UVM a los 18. La meta educativa estimada es de $1,122,565 MXN, con una aportación anual de alrededor de $40,282 MXN. En la guía te mostramos su proyección completa.
Tu guía gratuita incluye:
- Un ejemplo real de proyección: de los 3 a los 18 años, con meta y aportación estimadas
- Las 7 variables para calcular cuánto costará la universidad de tu hijo
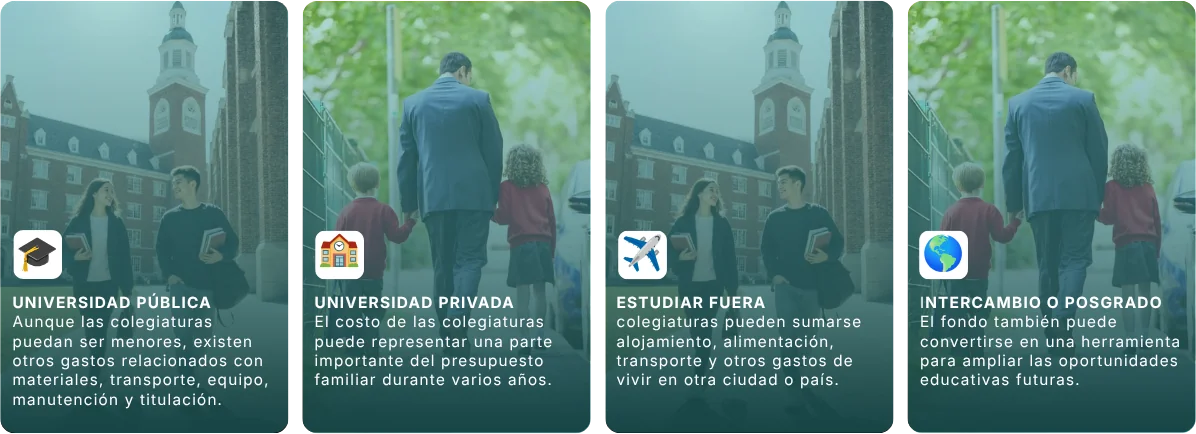
- Escenarios: universidad pública, privada, estudiar fuera o posgrado
- Los 7 conceptos que debes entender antes de contratar
- Respuestas a las preguntas más frecuentes sobre ahorro educativo
Preguntas frecuentes
¿Cuándo debería empezar a ahorrar para la universidad de mis hijos?
No existe una única edad, pero comenzar cuando son pequeños te da un horizonte mayor para distribuir el esfuerzo de ahorro.
¿Puedo ahorrar aunque todavía no sepa qué carrera estudiará?
Sí. La estrategia puede construirse con una meta financiera estimada y ajustarse conforme se acerque el momento.
¿Puedo comenzar aunque mi hijo ya tenga 10 o 12 años?
Sí. Al disponer de menos tiempo, la aportación necesaria para alcanzar una meta puede ser mayor, pero aún es posible construirla.
¿Es lo mismo que una cuenta de ahorro?
No necesariamente. Un plan educativo puede incorporar características de ahorro y protección distintas a las de una cuenta tradicional. Conviene comparar condiciones, costos, liquidez y beneficios.
¿Qué pasa si fallece el padre o madre que contrató el plan?
Depende de las coberturas y condiciones contratadas. Es un punto que revisamos contigo antes de elegir cualquier alternativa.
El mejor legado es darles la posibilidad de elegir
No puedes saber qué querrán estudiar tus hijos dentro de 10 o 15 años. Pero sí puedes empezar hoy a construir las opciones que tendrán mañana: elegir qué estudiar y dónde hacerlo.
Beneficios y coberturas sujetos a las condiciones del producto contratado. Las simulaciones son educativas: las tasas son supuestos y no representan rendimientos garantizados; no incluyen impuestos, comisiones, costos de seguros ni cambios reales de mercado. No constituye recomendación de inversión ni asesoría fiscal.