Plan de VidaProtege a quienes amas mientras construyes tu propio futuro.
Una estrategia financiera de largo plazo que combina protección y ahorro, para que respaldes económicamente a quienes más te importan mientras construyes recursos para tus propios proyectos.
- Protección económica para quienes dependen de ti
- Ahorro de largo plazo para tus propios proyectos
- Una estrategia diseñada a la medida de tu familia
Responde 3 preguntas y descarga gratis la guía completa del plan.
Diseña tu plan en 1 minuto
1. Tu prioridad
2. Tu ahorro
3. Tus datos
¿Qué es lo más importante que quieres proteger?
Si mañana faltara tu ingreso, ¿cuánto tiempo podría mantener su vida tu familia?
Si ese ingreso desapareciera, las necesidades económicas no desaparecerían con él. Proteger a tu familia no significa solamente dejarles dinero: significa darles tiempo y recursos para reorganizar su vida sin que una emergencia financiera se sume a una situación difícil.
Si estás presente
¿Qué patrimonio quieres construir para tu futuro?
Si llegaras a faltar
¿Qué recursos quisieras dejar disponibles para quienes dependen de ti?
La protección atiende lo que podría ocurrir. El ahorro construye lo que quieres que ocurra.
No se trata de cuánto ganas. Se trata de cuánto depende de ti.
Antes de hablar de una póliza, en Horizonte Saludable buscamos entender:
Tu familia
¿Quién depende económicamente de ti y durante cuánto tiempo?
Tus compromisos
¿Qué deudas, hipotecas u obligaciones deberían poder cubrirse?
Tu patrimonio
¿Qué recursos ya tienes disponibles?
Tus objetivos
¿Qué quisieras que pudiera seguir ocurriendo, aunque tú faltaras?
Guía completa al terminar el cuestionario
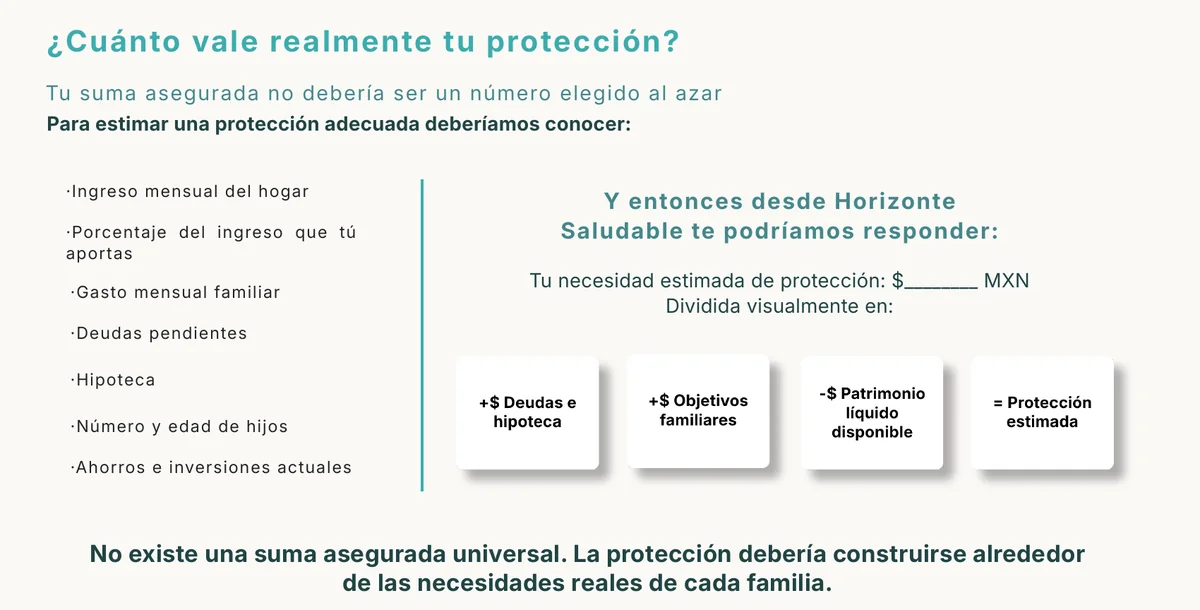
¿Cuánto vale realmente tu protección?
Tu suma asegurada no debería ser un número elegido al azar. No existe una suma universal: la protección debe construirse alrededor de las necesidades reales de cada familia. Por ejemplo, con una necesidad financiera familiar de $5,000,000, un patrimonio líquido de $1,500,000 y un seguro empresarial vigente de $500,000, la brecha estimada de protección sería de $3,000,000.
Ejemplo ilustrativo. Cada caso se calcula de forma personalizada.
Tu guía gratuita incluye:
- Las 7 variables para estimar cuánta protección necesita tu familia
- Un ejemplo de cómo se calcula tu brecha de protección
- Los 6 conceptos que debes entender antes de contratar
- Cómo combinar protección y ahorro para tus propios proyectos
- Cómo revisar el seguro de vida que ya tienes
- Respuestas a las preguntas más frecuentes sobre un Plan de Vida
Preguntas frecuentes
¿Qué es un Plan de Vida?
Es una estrategia que busca proporcionar protección económica mediante un seguro de vida y que, dependiendo del producto contratado, puede incorporar un componente de ahorro para objetivos futuros.
¿Cuánto seguro de vida necesito?
No existe una cantidad universal. Depende de tus ingresos, gastos familiares, personas dependientes, deudas, patrimonio existente y del tiempo durante el cual quieres proteger económicamente a tu familia.
¿Qué ocurre si ya tengo seguro de vida en mi trabajo?
Debe considerarse dentro de tu protección actual. Conviene revisar la suma asegurada y qué ocurriría con esa cobertura si dejaras de trabajar en la empresa.
¿Puedo cambiar a mis beneficiarios?
Dependerá de las condiciones y procedimientos establecidos en la póliza. Este punto debe revisarse al contratar y cuando cambie tu situación familiar.
¿Qué ocurre con el ahorro si cancelo antes?
Dependerá de las condiciones del producto y del momento de cancelación. Es importante conocer valores, penalizaciones y condiciones antes de contratar un plan de largo plazo.
¿Un seguro de vida sustituye mi fondo de emergencia?
No. Resuelven necesidades diferentes y pueden formar parte de una misma estrategia financiera.
Lo que construyes hoy también sostiene el futuro de quienes amas
Tu familia tiene proyectos. Tú también. Protege lo que depende de ti mientras construyes lo que depende de tus decisiones.
Beneficios, coberturas y componente de ahorro sujetos a las condiciones del producto contratado y a los requisitos de suscripción de la aseguradora. Los ejemplos son ilustrativos: no constituyen una cotización ni representan rendimientos garantizados. Este contenido no constituye asesoría fiscal ni financiera.